VSOP: Was virtuelle Mitarbeiterbeteiligungen für dich bedeuten
Ein VSOP (Virtual Stock Option Plan) ist ein Modell der Mitarbeiterbeteiligung, bei dem du virtuelle Anteile am Unternehmen erhältst, ohne tatsächlich Gesellschafter zu werden. Statt echter Geschäftsanteile sichert dir das Unternehmen vertraglich einen Zahlungsanspruch zu, der sich am Unternehmenswert orientiert und in der Regel bei einem Exit oder einem anderen Liquiditätsereignis in bar ausgezahlt wird. Stimmrechte und eine Gesellschafterstellung sind mit einem VSOP nicht verbunden.
Die wichtigsten Punkte im Überblick:
- Virtuell statt echt: Ein VSOP basiert auf einem schuldrechtlichen Vertrag zwischen dir und dem Unternehmen, nicht auf echten Gesellschaftsanteilen.
- Auszahlung beim Exit: Ausgezahlt wird meist erst bei einem Liquiditätsereignis, etwa dem Verkauf des Unternehmens oder einem Börsengang – in bar, nicht in Aktien.
- Keine Gesellschafterrechte: Du erhältst weder Stimmrecht noch einen Eintrag im Gesellschafterregister und wirst kein Miteigentümer.
- Abgrenzung zum ESOP: Beim ESOP erhältst du echte Anteile oder Optionen auf echte Anteile, beim VSOP einen rein vertraglichen Auszahlungsanspruch.
- Steuern individuell: Die steuerliche Behandlung hängt von der Vertragsgestaltung und deiner persönlichen Situation ab – dazu weiter unten mehr.
Gerade in deutschen Startups zählt der VSOP zu den gängigsten Formen der Mitarbeiterbeteiligung. Der Grund liegt auf der Hand: Echte Anteile an einer GmbH zu übertragen, ist formal aufwendig, während sich virtuelle Anteile per Vertrag abbilden lassen. Dieser Artikel erklärt dir kompakt, was hinter der Abkürzung steckt, wie ein VSOP funktioniert, wie eine Auszahlung konkret berechnet wird und worauf du achten solltest, wenn dir dein Arbeitgeber virtuelle Anteile anbietet.
Was steckt hinter der Abkürzung VSOP?
Die Abkürzung VSOP steht für Virtual Stock Option Plan, übersetzt in etwa „Plan für virtuelle Aktienoptionen“. Im deutschen Sprachraum spricht man meist von einer virtuellen Mitarbeiterbeteiligung oder virtuellen Unternehmensbeteiligung. In manchen Verträgen und Ratgebern tauchen auch die Begriffe Phantom Stocks oder Phantom Shares auf – damit ist grundsätzlich dasselbe Prinzip gemeint: eine vertraglich zugesicherte Beteiligung am Unternehmenswert, ohne dass echte Anteile übertragen werden.
Der Begriff „Stock Option“ im Namen ist dabei etwas irreführend. Bei einer klassischen Aktienoption erwirbst du das Recht, echte Aktien zu einem festgelegten Preis zu kaufen. Beim VSOP bekommst du dagegen keine Option auf echte Anteile, sondern von Anfang an nur einen Zahlungsanspruch, der so berechnet wird, als wärst du mit einem bestimmten Prozentsatz am Unternehmen beteiligt.
Verbreitet ist das Modell vor allem bei Startups und jungen Wachstumsunternehmen in der Rechtsform der GmbH. Dort müsste jede Übertragung echter Geschäftsanteile notariell beurkundet werden – ein Aufwand, der sich für jeden einzelnen Mitarbeiter kaum lohnt. Der VSOP umgeht diesen Formalismus, weil er – ähnlich wie ein Wandeldarlehen in der Finanzierung – zunächst rein schuldrechtlich funktioniert und keine Änderung der Gesellschafterstruktur erfordert. Gesellschaftsrechtliche Grundlagen zu virtuellen Optionsprogrammen für Mitarbeiter erläutert 123recht.
Wie funktionieren virtuelle Anteile?
Im Kern ist ein VSOP ein Vertrag zwischen dir und deinem Arbeitgeber. Dieser Beteiligungsvertrag regelt, wie viele virtuelle Anteile du erhältst, unter welchen Bedingungen sie dir endgültig zustehen und wann sie zu einer Auszahlung führen.
Vertragliche Zusage statt echter Anteile
Anders als bei einer echten Beteiligung wirst du nicht Gesellschafter. Dein Name taucht weder im Handelsregister noch in der Gesellschafterliste auf, und der sogenannte Cap Table – also die offizielle Verteilung der Unternehmensanteile – bleibt durch deine virtuelle Beteiligung unverändert. Was du hast, ist ein schuldrechtlicher Anspruch: Das Unternehmen schuldet dir unter den im Vertrag genannten Bedingungen eine Zahlung. Mit diesem Anspruch sind typischerweise keine Stimmrechte, keine Dividendenberechtigung und keine gesellschaftsrechtlichen Informationsrechte verbunden.
Vesting und Cliff: Anteile werden über die Zeit verdient
Virtuelle Anteile stehen dir in der Regel nicht sofort vollständig zu. Üblich sind sogenannte Vesting-Modelle, bei denen du deine Anteile über mehrere Jahre hinweg „verdienst“. Häufig anzutreffen ist ein Vesting-Zeitraum von vier Jahren mit einem Cliff von einem Jahr: Verlässt du das Unternehmen innerhalb der ersten zwölf Monate, verfällt dein Anspruch komplett. Nach Ablauf des Cliffs vestet ein erster Teil auf einen Schlag, der Rest dann monatlich oder vierteljährlich. Der Sinn dieser Konstruktion liegt in der Mitarbeiterbindung: Je länger du dabei bist, desto mehr deiner zugesagten Anteile stehen dir am Ende tatsächlich zu. Die konkreten Vesting-Bedingungen stehen immer im individuellen Vertrag – die genannten Zeiträume sind gängige Marktpraxis, aber keine feste Regel.
Leaver-Regelungen: Was passiert bei deinem Ausscheiden?
Fast jeder VSOP-Vertrag enthält Klauseln dafür, was mit deinen Anteilen passiert, wenn du das Unternehmen vor einem Exit verlässt. Dabei wird meist zwischen zwei Fällen unterschieden:
- Good Leaver: Du scheidest unverschuldet aus, etwa durch eine betriebsbedingte Kündigung, wegen Krankheit oder im gegenseitigen Einvernehmen. In vielen Verträgen darfst du deine bereits gevesteten Anteile dann behalten oder sie werden zu bestimmten Konditionen abgegolten.
- Bad Leaver: Du kündigst selbst vor einem Exit oder wirst aus verhaltensbedingten Gründen entlassen. Dann verfallen nicht gevestete Anteile in der Regel ohnehin, und häufig verlierst du auch bereits gevestete Anteile ganz oder zu einem Abschlag.
Wie „good“ und „bad“ genau definiert sind, steht ausschließlich in deinem Vertrag.
Liquiditätsereignis und Auszahlung
Zur Auszahlung kommt es in der Regel erst bei einem sogenannten Liquiditätsereignis. Darunter fallen typischerweise der Verkauf des Unternehmens (Trade Sale), ein Börsengang (IPO) oder in manchen Verträgen auch der Verkauf größerer Anteilspakete bestehender Gesellschafter. Erst dann wird dein virtueller Anteil in Geld umgerechnet und ausgezahlt – üblicherweise über die Gehaltsabrechnung.
Wichtig für die Berechnung ist, welche Bezugsgröße dein Vertrag vorsieht. Zwei Modelle sind verbreitet: Entweder partizipierst du mit deinem Prozentsatz am gesamten Verkaufserlös, oder es wird ein Referenzwert (auch Hurdle oder Basispreis genannt) festgelegt, und du erhältst deinen Anteil nur an der Wertsteigerung seit der Zusage. Gerade das zweite Modell ist bei später eingetretenen Mitarbeitern üblich, weil die Wertschöpfung, die vor ihrem Einstieg erzielt wurde, den Gründern und frühen Mitarbeitern zustehen soll.
VSOP-Beispielrechnung
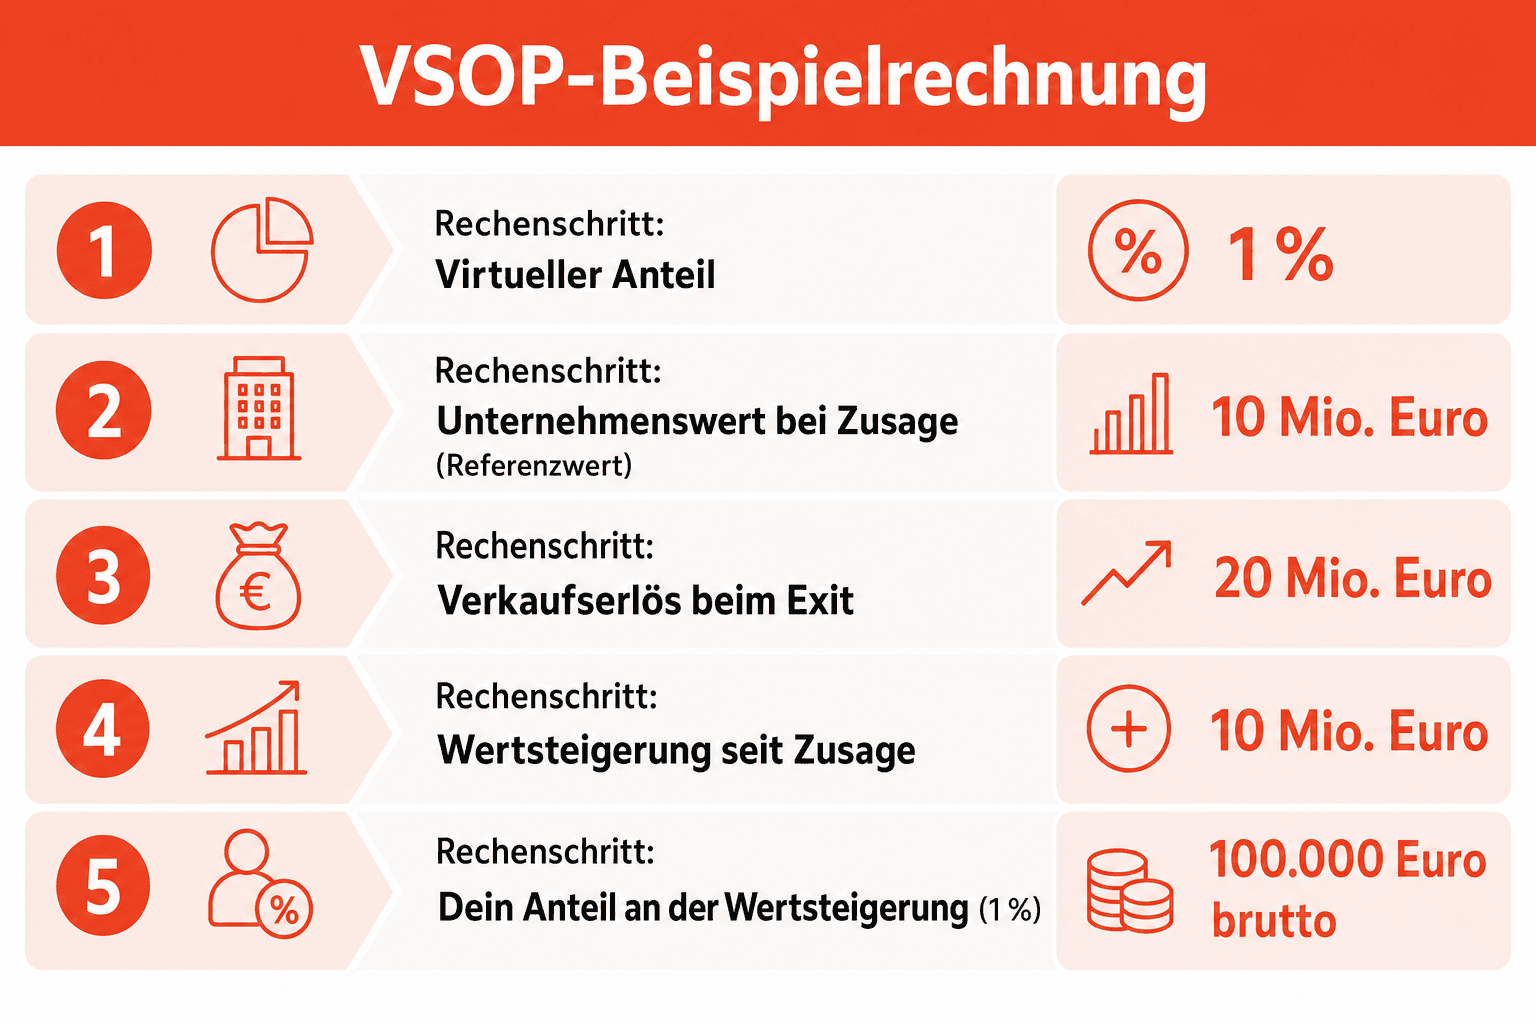
In der Theorie klingt das komplizierter, als es ist. Ein vereinfachtes Beispiel mit runden Zahlen zeigt, wie eine Auszahlung typischerweise berechnet wird. Angenommen, dir wird ein virtueller Anteil von 1 Prozent zugesagt, als das Unternehmen mit 10 Millionen Euro bewertet ist. Dein Vertrag sieht diesen Wert als Referenzwert vor – du partizipierst also an der Wertsteigerung ab diesem Punkt. Jahre später wird das Unternehmen für 20 Millionen Euro verkauft.
| Rechenschritt | Wert (Beispiel) |
|---|---|
| Virtueller Anteil | 1 % |
| Unternehmenswert bei Zusage (Referenzwert) | 10 Mio. Euro |
| Verkaufserlös beim Exit | 20 Mio. Euro |
| Wertsteigerung seit Zusage | 10 Mio. Euro |
| Dein Anteil an der Wertsteigerung (1 %) | 100.000 Euro brutto |
In diesem Beispiel erhältst du beim Exit eine Bruttoauszahlung von 100.000 Euro. Hätte dein Vertrag keinen Referenzwert vorgesehen, würdest du mit 1 Prozent am gesamten Verkaufserlös partizipieren – das wären 200.000 Euro brutto. Welches Modell gilt, entscheidet allein dein Vertragstext.
Eine weitere Größe beeinflusst die Summe: dein Vesting-Stand zum Zeitpunkt des Exits. Erfolgt der Verkauf, bevor deine Anteile vollständig gevestet sind, wird in der Regel nur der gevestete Teil ausgezahlt. Im Beispiel mit den 100.000 Euro wären das bei einem Vesting-Stand von 75 Prozent nur 75.000 Euro brutto – der Rest verfällt, sofern dein Vertrag keine beschleunigte Zuteilung (Acceleration) für den Exit-Fall vorsieht.
Zwei Einschränkungen gehören zu jeder solchen Rechnung dazu: Erstens handelt es sich um ein stark vereinfachtes Beispiel. Reale Verträge können Abschläge, Kappen oder gestaffelte Auszahlungen enthalten. Zweitens ist brutto nicht netto – auf die Auszahlung fallen in der Regel Steuern an, deren Höhe von deinem persönlichen Steuersatz abhängt. Wie hoch dein Nettobetrag konkret ausfällt, klärst du am besten mit einem Steuerberater.
VSOP vs. ESOP – der Unterschied in einem Satz
Ein ESOP (Employee Stock Option Plan) gewährt dir echte Anteile oder Optionen auf echte Anteile mit Gesellschafterstellung, während dir ein VSOP rein vertraglich einen Auszahlungsanspruch zusichert, ohne dass du Anteilseigner wirst.
Aus diesem einen Unterschied folgt fast alles Weitere: Beim ESOP stehst du irgendwann im Gesellschafterregister, hast Stimmrechte und partizipierst gegebenenfalls an Dividenden. Beim VSOP bleibt es beim schuldrechtlichen Anspruch, dafür entfällt der gesamte gesellschaftsrechtliche Formalismus – kein Notar, keine Beurkundung, keine Anpassung des Cap Tables.
Wie ein ESOP im Detail funktioniert, welche steuerlichen Besonderheiten dort greifen und für wen sich welches Modell eher eignet, behandeln wir in einem separaten Artikel – hier soll es bei der kurzen Abgrenzung bleiben.
Vor- und Nachteile eines VSOP im Überblick
Ob ein VSOP für beide Seiten gut passt, hängt von den Zielen ab. Die wichtigsten Stärken und Schwächen des Modells siehst du hier kompakt im Vergleich.
Vorteile:
- Keine Verwässerung des Cap Tables: Gründer und Investoren behalten ihre Anteilsquoten und damit die Kontrolle.
- Einfache Umsetzung: Der VSOP kommt ohne Notar und Handelsregister aus und lässt sich per Vertrag auch für viele Mitarbeiter parallel einrichten.
- Starke Anreizwirkung: Du partizipierst direkt an der Wertsteigerung des Unternehmens.
- Flexible Gestaltung: Vesting, Cliff, Referenzwerte und Leaver-Klauseln lassen sich individuell anpassen.
Nachteile:
- Kein echtes Miteigentum: Dir fehlen Stimmrecht, Dividendenanspruch und gesellschaftsrechtliche Informationsrechte.
- Auszahlung ungewiss: Ohne Exit oder Liquiditätsereignis bleibt der Anspruch wertlos.
- Abhängigkeit vom Vertrag: Leaver-Klauseln und Berechnungsdetails können den tatsächlichen Wert deutlich schmälern.
- Liquiditätsbelastung fürs Unternehmen: Beim Exit müssen die Auszahlungen aus dem Verkaufserlös finanziert werden.
In der Praxis überwiegen für viele Startups die Vorteile, weil der VSOP schnell und unkompliziert einzuführen ist. Eine vertiefende juristische Einschätzung der Chancen und Risiken virtueller Beteiligungsrechte bietet der Überblick der Pöppel Rechtsanwälte.
Häufige Fragen zum VSOP (FAQ)
Was bedeutet die Abkürzung VSOP?
VSOP steht für Virtual Stock Option Plan. Gemeint ist ein vertragliches Beteiligungsmodell, bei dem Mitarbeiter virtuelle Anteile am Unternehmen erhalten und bei einem Exit an dessen Wert beteiligt werden, ohne echte Gesellschafter zu werden. Synonyme Begriffe sind virtuelle Mitarbeiterbeteiligung und Phantom Stocks.
Wie unterscheidet sich ein VSOP von einem ESOP?
Beim ESOP erhältst du echte Anteile oder Optionen auf echte Anteile und wirst damit Gesellschafter mit Stimmrechten. Beim VSOP bekommst du ausschließlich einen vertraglichen Zahlungsanspruch, der an den Unternehmenswert gekoppelt ist – ohne Anteile, ohne Stimmrecht, ohne Eintrag im Gesellschafterregister.
Was passiert mit virtuellen Anteilen bei einer Kündigung?
Das regeln die Leaver-Klauseln deines Vertrags. Nicht gevestete Anteile verfallen beim Ausscheiden in der Regel. Ob du bereits gevestete Anteile behalten darfst, hängt davon ab, ob du als Good Leaver oder Bad Leaver eingestuft wirst.
Muss man virtuelle Anteile versteuern?
Bei der Zusage selbst fällt nach gängiger Gestaltung in der Regel keine Steuer an. Die Auszahlung beim Exit wird üblicherweise als Arbeitslohn behandelt und unterliegt dann deinem persönlichen Einkommensteuersatz. Das ist der wesentliche Unterschied zu echten Anteilen, deren Verkaufsgewinne häufig mit der Abgeltungsteuer besteuert werden. Die genaue Behandlung hängt von der Vertragsgestaltung und deiner individuellen Situation ab – im Einzelfall solltest du das mit einem Steuerberater klären.
Wann wird ein VSOP ausgezahlt?
In der Regel erst bei einem Liquiditätsereignis, also beim Verkauf des Unternehmens, einem Börsengang oder einem anderen im Vertrag definierten Ereignis. Einen Anspruch auf laufende Auszahlungen oder Dividenden hast du während der Zusammenarbeit normalerweise nicht.
Weitere Artikel
Convertible Note: Definition, Unterschied zu SAFE und Wandeldarlehen
Convertible Note einfach erklärt: Definition, Unterschied zu SAFE und Wandeldarlehen, Cap und Discount mit Beispielen – plus Vergleichstabelle und Entscheidungshilfe.
Venture Capital: Wie das VC-Fondsmodell funktioniert und wie du an Wagniskapital kommst
Venture Capital erklärt: So funktioniert das VC-Fondsmodell mit LPs und Carry, welche Investitionsphasen es gibt und wie du als Gründer an Wagniskapital kommst.
Firma verkaufen: Der Praxis-Fahrplan von der Vorbereitung bis zum Closing
Firma verkaufen: So bereitest du Unterlagen und Unternehmenswert vor, findest den passenden Käufertyp und führst den Verkauf sicher bis zum Signing und Closing.