Pitch Deck: Bedeutung, Aufbau und die wichtigsten Slides im Überblick

Ein Pitch Deck ist eine kompakte Foliendatei, mit der du dein Startup vor Investoren präsentierst: Problem, Lösung, Markt, Geschäftsmodell, Team und Finanzierungsbedarf – komprimiert auf 10 bis 12 Folien. Es ist das zentrale Dokument jeder Finanzierungsrunde und entscheidet häufig darüber, ob es überhaupt zu einem ersten Gespräch kommt. In diesem Überblick erfährst du, was ein Pitch Deck genau ist, wer es liest, welche Slides hineingehören und welche Fehler Investoren am häufigsten stören.
- Definition: Ein Pitch Deck ist eine kurze, visuelle Präsentation – meist als PDF – die dein Geschäftsmodell für Investoren zusammenfasst.
- Zweck: Es soll Investoren überzeugen und das nächste Gespräch sichern; eine Investitionszusage folgt erst nach weiteren Terminen und Prüfungen.
- Leser: Risikokapitalgeber (VCs), Business Angels, Accelerator, Förderbanken und Pitch-Jurys.
- Umfang: Üblich sind 10 bis 12 Folien; deutlich mehr als 15 sollten es nur in Ausnahmefällen sein.
- Häufigster Fehler: Der Satz „Wir haben keinen Wettbewerb“ gilt aus Investorensicht als No-Go.
Was ist ein Pitch Deck? Bedeutung und Abgrenzung
Die Pitch-Deck-Bedeutung erschließt sich aus den beiden englischen Wortteilen: „Pitch“ bezeichnet in der Startup-Szene einen kurzen Verkaufsvortrag, „Deck“ einen Stapel Karten oder Folien. Ein Pitch Deck ist also wörtlich der Folienstapel, der deinen Pitch trägt. Frei ins Deutsche übersetzt spricht man von einer Investorenpräsentation oder Kurzpräsentation für Kapitalgeber. Im Gründeralltag hat sich der englische Begriff vollständig durchgesetzt – Investoren, Accelerator und Förderprogramme verwenden durchgehend „Pitch Deck“, eine etablierte deutsche Übersetzung existiert nicht.
Konkret ist ein Pitch Deck eine Datei: in der Regel ein PDF, das aus PowerPoint, Keynote oder einem Online-Präsentationstool exportiert wird. Es besteht aus etwa 10 bis 12 einzelnen Folien und ersetzt beim ersten Kontakt den ausführlichen Businessplan. Jede Folie behandelt genau ein Thema – das Problem, die Lösung, den Markt, das Team oder den Finanzierungsbedarf. Gute Decks kommen mit wenig Text, klaren Zahlen und einer durchgehenden Dramaturgie aus, die den Leser vom Problem bis zum konkreten Finanzierungswunsch führt. Das PDF-Format hat sich durchgesetzt, weil es auf jedem Gerät identisch aussieht, keine Schriften verschiebt und sich problemlos per E-Mail verschicken lässt.
Zwei praktische Details gehören zum Standard: Als Folienformat hat sich das Querformat 16:9 durchgesetzt, weil es zu Bildschirmen, Beamern und Konferenztechnik passt. Und beim Dateinamen hat sich die Konvention Startupname_PitchDeck_MonatJahr.pdf bewährt – so erkennen Empfänger die Datei im Posteingang wieder, und du behältst bei mehreren Versionen den Überblick.
Drei Begriffe werden dabei oft verwechselt, obwohl sie Unterschiedliches meinen:
- Pitch: der mündliche Vortrag selbst, also das, was du auf einer Bühne oder im Meeting sagst. Ein Pitch hat eine feste Zeitbegrenzung, häufig drei bis zehn Minuten.
- Pitch Deck: die Foliendatei, die diesen Vortrag visuell unterstützt oder ihm beim Erstkontakt per E-Mail vorausgeht.
- Elevator Pitch: die Extremvariante ganz ohne Folien – du erklärst deine Idee in 30 bis 60 Sekunden, sinnbildlich so kurz wie eine Fahrstuhlfahrt.
Merksatz: Du hältst den Pitch, das Pitch Deck ist dein Werkzeug dabei. Viele Investoren sehen das Deck zuerst und den Pitch später – oder nie, wenn das Deck nicht überzeugt. Praktisch heißt das auch: Ein gutes Deck muss ohne deinen Kommentar verständlich sein. Das sogenannte E-Mail-Deck, das du vorab verschickst, darf deshalb etwas mehr erklärenden Text enthalten als die Bühnenversion, bei der dein Vortrag die Folien trägt und knappe Stichpunkte genügen.
Wozu dient ein Pitch Deck und wer liest es?
Ein Pitch Deck hat eine einzige Hauptaufgabe: Es soll das Interesse von Kapitalgebern wecken und den nächsten Schritt auslösen. Das ist fast nie eine sofortige Zusage, sondern ein Folgetermin, eine vertiefte Prüfung der Unterlagen oder eine Einladung zum persönlichen Pitch. Wer das Deck als Dokument versteht, das alles erklären muss, überlädt es zwangsläufig. Wer es als Türöffner versteht, konzentriert sich auf die Kernaussagen und lässt bewusst Fragen offen, die im Gespräch beantwortet werden.
Typische Einsatzsituationen für ein Pitch Deck:
- Erstkontakt per E-Mail: Du schickst das Deck als PDF an Investoren, bevor überhaupt ein Gespräch stattfindet. Viele Entscheidungen über ein Ersttreffen fallen allein anhand dieser Datei.
- Investorentermin: Im Gespräch führst du durch die Folien, meist in 10 bis 20 Minuten, danach folgen die Fragen der Gegenüber.
- Pitch-Events und Demo Days: Auf der Bühne läuft das Deck im Hintergrund, während du frei sprichst.
- Accelerator- und Wettbewerbsbewerbungen: Programme und Jurys fordern ein Deck als Standardbewerbungsunterlage, oft mit fester Folienobergrenze.
Der Leserkreis ist klar abgegrenzt: Venture-Capital-Gesellschaften, Business Angels, Beteiligungsgesellschaften, Corporate-Venture-Einheiten, Förderbanken und in manchen Fällen auch Banken, wenn es um Wachstumsfinanzierungen geht. Alle diese Leser haben eines gemeinsam: wenig Zeit und viele Decks auf dem Tisch. Die erste Sichtung eines eingereichten Decks dauert in der Praxis oft nur wenige Minuten. In dieser kurzen Phase zählen aus Investorensicht vor allem drei Fragen: Ist der Markt groß genug? Kann dieses Team liefern? Und gibt es erste Belege, dass die Idee funktioniert?
Innerhalb dieses Leserkreises unterscheiden sich die Schwerpunkte deutlich: Business Angels schauen erfahrungsgemäß besonders auf das Team und die persönliche Passung, weil sie sehr früh und meist mit eigenem Geld investieren. Venture-Capital-Gesellschaften prüfen vor allem Marktgröße und Skalierbarkeit, denn ihr Modell ist auf wenige große Erfolge pro Fonds angewiesen. Förderbanken und öffentliche Programme achten dagegen stärker auf solide Planung, formale Kriterien und Fristen.
Ein Pitch Deck lohnt sich übrigens nicht nur in der akuten Finanzierungsphase. Wer früh ein Deck aufbaut, schärft damit zwangsläufig das eigene Geschäftsmodell, weil jede Folie eine klare Antwort verlangt. Auch für Kooperationsgespräche mit Unternehmen, für Messen oder für Förderanträge ist ein gepflegtes Deck ein praktisches Standarddokument, das sich schnell an neue Anlässe anpassen lässt.
Wichtig ist schließlich die Abgrenzung zum Businessplan: Das Pitch Deck ist die visuelle Kurzfassung für Investoren, der Businessplan das ausführliche schriftliche Konzept samt detaillierter Finanzplanung. Banken und viele Förderprogramme verlangen weiterhin einen klassischen Businessplan. Für den ersten Investorenkontakt ist das Pitch Deck heute der übliche Standard – den Businessplan fordern Kapitalgeber frühestens in der vertieften Prüfphase an.
Die 10 bis 12 Pflicht-Slides im Überblick
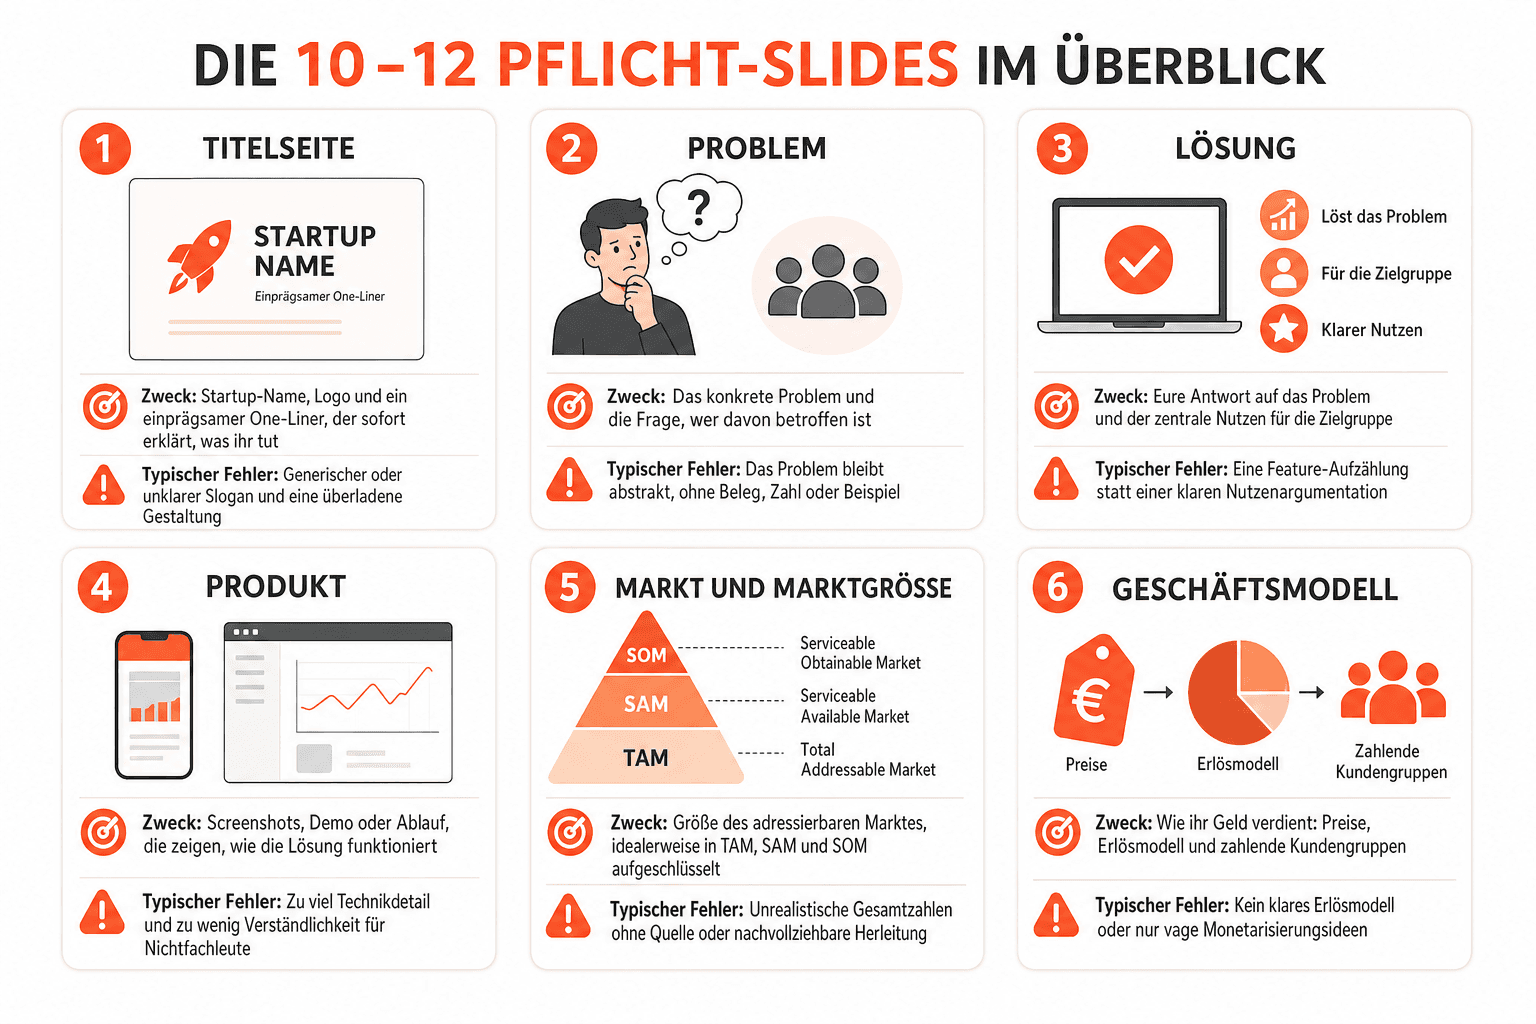
Es gibt kein verbindliches Gesetz für den Aufbau eines Pitch Decks, aber die Reihenfolge hat sich in der Praxis weitgehend eingespielt: vom Problem über Lösung, Markt und Team bis zum konkreten Finanzierungswunsch. Die folgende Tabelle zeigt die zwölf Slides, die in praktisch jedem vollständigen Deck vorkommen – samt Zweck und dem Fehler, der Investoren dort am häufigsten auffällt. Manche Gründer führen zwei Folien zusammen oder splitten eine auf; die inhaltlichen Bausteine bleiben dieselben.
| Slide | Zweck | Typischer Fehler |
|---|---|---|
| 1. Titelseite | Startup-Name, Logo und ein einprägsamer One-Liner, der sofort erklärt, was ihr tut | Generischer oder unklarer Slogan und eine überladene Gestaltung |
| 2. Problem | Das konkrete Problem und die Frage, wer davon betroffen ist | Das Problem bleibt abstrakt, ohne Beleg, Zahl oder Beispiel |
| 3. Lösung | Eure Antwort auf das Problem und der zentrale Nutzen für die Zielgruppe | Eine Feature-Aufzählung statt einer klaren Nutzenargumentation |
| 4. Produkt | Screenshots, Demo oder Ablauf, die zeigen, wie die Lösung funktioniert | Zu viel Technikdetail und zu wenig Verständlichkeit für Nichtfachleute |
| 5. Markt und Marktgröße | Größe des adressierbaren Marktes, idealerweise in TAM, SAM und SOM aufgeschlüsselt | Unrealistische Gesamtzahlen ohne Quelle oder nachvollziehbare Herleitung |
| 6. Geschäftsmodell | Wie ihr Geld verdient: Preise, Erlösmodell und zahlende Kundengruppen | Kein klares Erlösmodell oder nur vage Monetarisierungsideen |
| 7. Wettbewerb | Überblick über Wettbewerber und eure Differenzierung im Vergleich | Die Aussage „Wir haben keinen Wettbewerb“ |
| 8. Team | Gründer und Schlüsselpersonen mit der Erfahrung, die für dieses Vorhaben zählt | Nur Namen und Titel ohne erkennbaren Bezug zum Startup |
| 9. Traktion und Meilensteine | Belege, dass es läuft: Umsatz, Nutzer, Pilotkunden und erreichte Ziele | Schöngerechnete Kennzahlen oder gar keine Belege |
| 10. Finanzplan | Umsatz- und Kostenprognose sowie die wichtigsten Kennzahlen der kommenden Jahre | Eine unbegründete Wachstumskurve ohne plausible Annahmen dahinter |
| 11. Ask / Finanzierungsbedarf | Wie viel Kapital ihr sucht, wofür es verwendet wird und wie weit es reicht | Kein konkreter Betrag oder eine unklare Mittelverwendung |
| 12. Kontakt und Abschluss | Kontaktdaten und ein klarer Abschluss, der zum Gespräch einlädt | Fehlende Kontaktdaten oder ein Deck, das einfach aufhört |
Die Reihenfolge folgt einer Erzähllogik: Erst weckst du mit dem Problem Aufmerksamkeit, dann lieferst du Lösung und Markt, danach das Vertrauen in Team und Zahlen – und schließlich den konkreten Wunsch. Wer bereits starke Traktion vorweisen kann, zieht diese Folie gern weiter nach vorne, weil belastbare Belege Aufmerksamkeit binden. Zwei Tabellenzeilen verdienen einen Zusatz: Bei der Marktgröße hat sich die Dreiteilung in TAM (gesamter theoretischer Markt), SAM (der für euer Angebot erreichbare Teil) und SOM (der realistisch gewinnbare Anteil) bewährt, weil sie zeigt, dass du ehrlich gerechnet hast. Beim Ask erwarten Investoren neben dem Betrag eine grobe Mittelverwendung und die Reichweite des Kapitals – also welche Meilensteine ihr damit erreicht, bevor die nächste Runde nötig wird.
Eine bewährte Ergänzung jenseits der zwölf Pflichtfolien ist ein Anhang mit Backup-Folien. Dort legst du alles ab, was im Hauptteil stören würde, bei Nachfragen aber überzeugt: eine tiefere Technologie-Erklärung, das detaillierte Finanzmodell, einzelne Fallbeispiele von Kunden oder erweiterte Marktdaten. Der Anhang zählt nicht zur empfohlenen Folienzahl, weil er im Vortrag nicht gezeigt wird – er kommt nur zum Einsatz, wenn ein Investor gezielt nachfragt. So bleibt das Hauptdeck schlank, ohne dass du bei Detailfragen unvorbereitet wirkst.
Wie du jede einzelne Folie inhaltlich und gestalterisch aufbaust, welche Formulierungen funktionieren und wie ein überzeugender One-Liner aussieht, behandelt eine ausführliche Bauanleitung in einem separaten Artikel.
Häufige Fehler aus Investorensicht
Investoren sichten im Jahr Hunderte von Decks und erkennen wiederkehrende Schwächen innerhalb von Sekunden. Diese sieben Fehler fallen besonders regelmäßig auf – und alle lassen sich mit etwas Vorarbeit vermeiden:
- „Wir haben keinen Wettbewerb“: Dieser Satz gilt als klassisches No-Go. Er signalisiert entweder, dass du deinen Markt nicht recherchiert hast, oder dass es für das Problem keinen Markt gibt. Fast jedes Problem wird heute bereits irgendwie gelöst – sei es mit Excel, manuellen Prozessen oder einem Konkurrenzprodukt. Zeige lieber, wogegen du antrittst und warum dein Ansatz überlegen ist.
- Zu viel Text pro Folie: Decks, die wie Dokumente aussehen, werden nicht gelesen. Eine weit verbreitete Faustregel empfiehlt große Schrift und maximal eine Kernbotschaft pro Folie. Ausführliche Absätze gehören in den Businessplan, nicht auf die Folie.
- Fehlender oder unklarer Ask: Erstaunlich viele Decks enden, ohne zu sagen, wie viel Geld gesucht wird. Ohne konkreten Betrag, Verwendung und geplante Meilensteine kann kein Investor einschätzen, ob die Runde zu seiner Strategie passt.
- Unrealistische Marktgröße: Billionen-Märkte ohne Quelle wirken wie eine Ausflucht. Seriös wirkt dagegen eine Herleitung von unten: Anzahl potenzieller Kunden multipliziert mit dem Preis, sauber auf die Zielgruppe eingegrenzt.
- Keine Traktion-Belege: Behauptungen ohne Zahlen überzeugen niemanden. Schon kleine Belege zählen: zahlende Pilotkunden, Wartelisten, wiederkehrende Nutzer oder erfolgreich abgeschlossene Tests.
- Unklare Zielgruppe: „Unser Produkt ist für alle“ ist keine Zielgruppe. Investoren wollen sehen, dass du genau weißt, wer zuerst kauft und warum gerade diese Gruppe den größten Nutzen hat.
- Dasselbe Deck an jeden Empfänger: Decks, die erkennbar unverändert an Dutzende von Adressen gehen, wirken beliebig. Prüfe vor dem Versand, ob die Gesellschaft überhaupt in deine Branche, Phase und Ticketgröße investiert, und erkläre im Anschreiben in einem Satz, warum gerade dieser Investor passt.
Die meisten dieser Fehler findest du vor dem Versand selbst. Der wirksamste Test: Gib das Deck jemandem, der deine Branche nicht kennt, und bitte ihn nach fünf Minuten Lektüre, in zwei Sätzen zu erklären, was ihr tut, für wen und warum es funktioniert. Gelingt das nicht, ist die Kernaussage nicht klar genug. Prüfe zusätzlich, ob jede Folie genau eine Botschaft trägt und ob alle Zahlen zueinander passen – Widersprüche zwischen Marktfolie, Traktion und Finanzplan fallen erfahrenen Lesern sofort auf.
Zur Einordnung: Zwei Referenz-Frameworks werden in der Praxis besonders häufig zitiert. Die 10-20-30-Regel, die auf den Investor und Autor Guy Kawasaki zurückgeht, empfiehlt zehn Folien, zwanzig Minuten Vortragszeit und Schriftgröße 30 – als Disziplin gegen überladene Decks. Das Format der Risikokapitalgesellschaft Sequoia Capital sieht ebenfalls rund zehn Slides vor, von der Unternehmensmission über Problem, Lösung und Marktgröße bis zu Team und Finanzierungswunsch. Beide Rahmenwerke sind Empfehlungen, keine verbindlichen Gesetze. Sie zeigen aber, dass die hier vorgestellten 10 bis 12 Slides keine willkürliche Erfindung sind, sondern dem entsprechen, was Investoren aus ihrer täglichen Arbeit gewohnt sind.
Was dieser Artikel bewusst nicht behandelt
Dieser Überblick liefert Definition, Zweck und Struktur – bewusst kompakt, damit du schnell orientiert bist. Zwei Themen haben wir ausgelagert, weil sie jeweils einen eigenen Artikel füllen: die ausführliche Bauanleitung, die dich Folie für Folie durch Inhalt, Gestaltung und Formulierungen führt, und eine Sammlung echter Pitch-Deck-Beispiele bekannter Startups, an denen du dich für Aufbau und Dramaturgie orientieren kannst. Beide Vertiefungen werden in separaten Artikeln behandelt.
FAQ
Was ist ein Pitch Deck?
Ein Pitch Deck ist eine kurze visuelle Präsentation – meist ein PDF mit 10 bis 12 Folien – mit der Gründer ihr Startup bei Investoren vorstellen. Es fasst Problem, Lösung, Markt, Geschäftsmodell, Team und Finanzierungsbedarf zusammen und dient als Türöffner für ein erstes Investorengespräch. Beim Erstkontakt ersetzt es den langen Businessplan, der frühestens in der vertieften Prüfphase angefragt wird.
Was bedeutet Pitch Deck?
Der Begriff setzt sich aus „Pitch“ – dem kurzen Verkaufsvortrag – und „Deck“ – dem Folienstapel – zusammen. Frei übersetzt bedeutet Pitch Deck also „Präsentationsfolien für den Investorenvortrag“. Eine offizielle deutsche Übersetzung gibt es nicht; im Gründer- und Investorenumfeld wird ausschließlich der englische Begriff verwendet, auch in Bewerbungsunterlagen von Förderprogrammen und Acceleratoren.
Wie viele Folien sollte ein Pitch Deck haben?
Üblich sind 10 bis 12 Folien. Die oft zitierte 10-20-30-Faustregel empfiehlt zehn Folien, etablierte Investoren-Formate kommen auf ähnliche Umfänge. Entscheidender als die exakte Zahl ist, dass jede Folie eine eigene Botschaft trägt und nichts doppelt erscheint. Deutlich mehr als 15 Folien sollten es nur werden, wenn ein Investor ausdrücklich mehr Detail verlangt – etwa zu Technologie oder regulatorischen Fragen.
Was ist der Unterschied zwischen Pitch und Pitch Deck?
Der Pitch ist der mündliche Vortrag, also das gesprochene Wort auf der Bühne oder im Meeting. Das Pitch Deck ist die Foliendatei, die diesen Vortrag unterstützt oder ihm beim Erstkontakt per E-Mail vorausgeht. Beides gehört zusammen: Ohne überzeugendes Deck bekommst du häufig gar nicht erst die Gelegenheit, deinen Pitch live zu halten – und ohne starken Vortrag nützt die schönste Datei im Termin wenig.
Soll ein Pitch Deck auf Deutsch oder Englisch sein?
Das richtet sich nach dem Empfänger: Für deutsche Business Angels, regionale Förderprogramme und Banken ist ein deutsches Deck meist in Ordnung. Internationale Venture-Capital-Gesellschaften und viele Accelerator erwarten dagegen Englisch – auch weil Decks innerhalb der Gesellschaften an Partner in anderen Ländern weitergereicht werden. Viele Gründer pflegen deshalb frühzeitig eine englische Version; die Fachbegriffe der Startup-Welt sind ohnehin überwiegend englisch geprägt.
Weitere Artikel
Was ist ein Slide Deck? Definition, Nutzung und Unterschied zum Pitch Deck
Was ist ein Slide Deck? Definition, typische Einsatzbereiche im Business-Alltag und der klare Unterschied zum Pitch Deck – kompakt erklärt.
15 Elevator-Pitch-Beispiele zum Übernehmen und Anpassen
15 fertige Elevator Pitch Beispiele für Startup, Bewerbung, Studium und Networking – zum Kopieren, Anpassen und sofort Nutzen. Mit Vorlage, Tabelle und FAQ.
One Pager: Definition, Bausteine und Aufbau für Startups
Was ein One Pager ist, wann Investoren ihn statt eines Pitch Decks erwarten und wie du die sechs Kern-Bausteine auf einer Seite aufbaust – inkl. FAQ.